
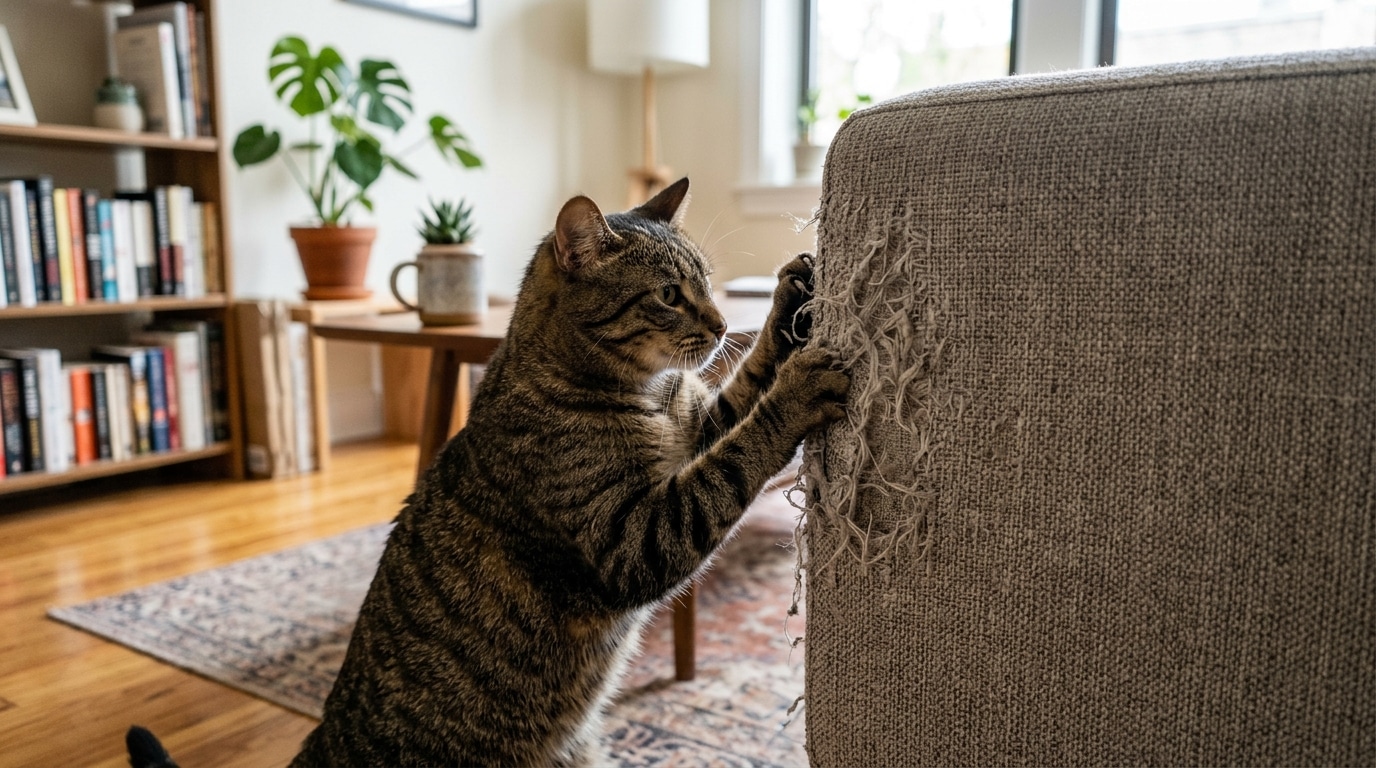
D’un côté, un vase Ming brisé chez le voisin, remboursé sans discussion. De l’autre, un canapé en velours lacéré dans son propre salon, resté à la charge du propriétaire. Même chat, mêmes griffes, deux traitements radicalement opposés par l’assureur. De quoi laisser perplexe n’importe quel maître persuadé d’avoir souscrit une formule complète. En cette rentrée où les chats retrouvent leurs habitudes après l’été, l’occasion est bonne de comprendre pourquoi la logique des assurances échappe souvent au bon sens.
- La garantie responsabilité civile couvre les dommages causés par le chat à des tiers, comme un objet cassé chez le voisin.
- Les dégâts causés par le chat sur les biens de son propre foyer, comme un canapé griffé, sont exclus car considérés comme un comportement naturel et prévisible.
- Avant tout sinistre, il faut vérifier le périmètre de la garantie, les exclusions liées à l'usure, les franchises et l'existence éventuelle d'une clause spécifique pour les animaux.
Pourquoi mon assurance a payé pour le voisin sans sourciller
Quand un chat renverse une lampe précieuse ou déchire un rideau chez le voisin, l’assurance responsabilité civile entre en jeu presque automatiquement. Cette garantie, souvent incluse dans les contrats d’habitation ou proposée en option, couvre les dommages causés à des tiers. Autrement dit, elle protège le voisinage, la famille, les invités, contre les bêtises de l’animal. Le principe est simple : le chat appartient au foyer assuré, donc son comportement engage la responsabilité civile de son propriétaire. Un vase cassé, un tapis souillé, une plante en pot renversée : tout cela entre dans le champ d’action classique de cette garantie, à condition que le sinistre soit accidentel et non provoqué volontairement.
Mon canapé griffé, lui, n’a jamais eu droit à un centime
Le mobilier personnel, en revanche, obéit à une tout autre logique. La garantie responsabilité civile couvre les dommages causés à autrui, mais exclut presque toujours les biens du propriétaire lui-même. Un canapé griffé, un fauteuil éventré ou un mur marqué par des griffades répétées relèvent de l’usure normale ou des dégâts causés par un animal dont le comportement reste, aux yeux de l’assureur, prévisible. Les contrats précisent souvent que les dommages liés à un défaut d’entretien, à une usure naturelle ou à un comportement habituel de l’animal ne sont pas indemnisables. Griffer un canapé fait partie des comportements instinctifs du chat, au même titre que se faire les griffes sur un arbre en extérieur. L’assureur considère alors que ce type de dégât n’a rien d’accidentel : c’est une conséquence logique de la présence d’un félin dans la maison, pas un sinistre imprévu.
Cette distinction surprend souvent les propriétaires, persuadés qu’une assurance multirisque habitation protège l’ensemble du foyer, animaux compris. En réalité, les contrats classiques ne prévoient presque jamais de couverture pour les dégâts matériels causés par son propre animal sur ses propres biens. Seules certaines assurances spécifiques pour animaux, plus rares et souvent plus coûteuses, intègrent ce type de clause, généralement avec des plafonds bas et des franchises élevées.
Ce qu’il faut vérifier dans son contrat avant que le chat ne fasse des siennes
Avant de s’en remettre à une hypothétique indemnisation, mieux vaut éplucher les conditions générales du contrat. Quelques points méritent une attention particulière :
- Le périmètre exact de la garantie responsabilité civile (tiers uniquement ou extension possible)
- Les exclusions liées à l’usure, au défaut d’entretien ou au comportement habituel de l’animal
- La présence ou non d’une clause spécifique pour les dégâts causés par un animal de compagnie sur les biens du foyer
- Le montant des franchises et plafonds appliqués en cas de sinistre
- Les justificatifs à fournir en cas de déclaration, notamment des photos datées
Un tableau comparatif simple permet souvent d’y voir plus clair au moment de choisir ou de renégocier un contrat.
| Type de dégât | Couvert par la RC | Couvert par une assurance habitation classique |
| Objet cassé chez un tiers | Oui | Non concerné |
| Canapé griffé au domicile | Non | Rarement |
| Dégât intentionnel | Non | Non |
| Usure liée au comportement naturel | Non | Non |
Au-delà du contrat, quelques réflexes simples limitent les dégâts au quotidien : proposer un griffoir adapté, tailler régulièrement les griffes, ou encore utiliser des protections sur les meubles sensibles. Ces gestes n’annulent pas les frais déjà engagés, mais réduisent nettement les risques futurs.
Entre la générosité apparente envers les tiers et la rigueur appliquée aux biens personnels, l’assurance révèle une logique bien plus juridique qu’affective. Le chat, lui, continue de vivre sa vie de chat, indifférent à ces subtilités contractuelles. Reste à savoir si les propriétaires, une fois informés, changeront leurs habitudes de protection du mobilier, ou continueront à faire confiance à un simple griffoir posé dans un coin du salon.


